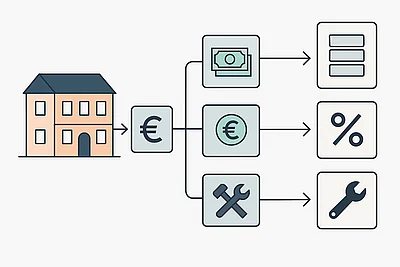
Das ideale Kontensystem für Immobilien-Investments

Automatisiert, transparent und effizient – so organisieren Sie Ihre Finanzen richtig

Ein durchdachtes Kontensystem ist essenziell, um Immobilien-Investments strukturiert, automatisiert und stressfrei zu verwalten. Es schafft Übersicht über Mieteingänge, Betriebskosten, Rücklagen und Kapitaldienst – und trennt klar zwischen privaten und investiven Geldströmen.

Mit dem richtigen Modell läuft alles fast automatisch: Keine vergessenen Überweisungen, keine unklaren Kontostände – dafür jederzeit Transparenz und Kontrolle.

In diesem Artikel erfahren Sie, wie Sie ein praxiserprobtes Kontensystem aufbauen und warum es sich langfristig auszahlt. Sie wollen mit Immobilien starten? Hier lesen Sie wie: In 10 Schritten zur ersten Immobilie

Welche Konten braucht ein Immobilieninvestor wirklich?

Ein durchdachtes Kontensystem besteht nicht aus einem Konto – sondern aus mehreren, klar getrennten. Jedes hat einen spezifischen Zweck: Ob für Mieteingänge, Nebenkosten, Rücklagen oder Kapitaldienst. Wer seine Finanzen auf diese Weise strukturiert, verwaltet seine Investments deutlich effizienter und erkennt Probleme frühzeitig.

3. Klare Trennung: Private Finanzen auf separatem Girokonto

Ihr persönliches Girokonto bleibt vollständig getrennt vom Immobilienbereich.
Davon bezahlen Sie Ihre Lebenshaltungskosten: Miete, Einkäufe, Versicherungen, Freizeit etc.

Durch diese Trennung vermeiden Sie Vermischung und behalten jederzeit den Überblick, ob sich Ihre Immobilien selbst tragen oder wieviel Zuzahlungen noch notwendig sind – unabhängig von Ihrem privaten Einkommen.

4. Alles läuft automatisch: Daueraufträge einrichten

Ein funktionierendes Kontensystem lebt von Automatisierung.
Richten Sie feste Daueraufträge ein – z. B. am 8., 20. und 25. des Monats – um die Geldflüsse innerhalb Ihres Systems zu steuern.

✅ Vorteile:

  • Kein manuelles Überweisen mehr bzw. nur noch bei unregelmäßigen Kosten
  • Klarer Monatsablauf
  • Ein Kontostand ≠ 0 am Monatsende zeigt: Es stimmt etwas nicht

So erkennen Sie Zahlungsausfälle sofort – ohne in Excel oder Banking-Apps suchen zu müssen.

5. Neue Objekte? Einfach skalieren

Wenn Sie weitere Immobilien kaufen, lässt sich das System einfach erweitern:

  • Für jede neue Immobilie erstellen Sie ein neues Mietkonto und ein neues Nebenkostenkonto.
  • Reserve- und Kapitalkonto bleiben einmalig bestehen – zentral für alle Objekte.

Ausnahme: Bei Wohnungen in Eigentümergemeinschaften (WEGs) wird das Nebenkostenkonto oft durch die Hausverwaltung geführt – in diesem Fall entfällt dieser Teil des Systems.

Ausnahme: Es kann sinnvoll sein mehrere Wohnungen in Eigentümergemeinschaften (WEGs) zusammenzufassen, um Kosten zu sparen.

6. Regelmäßige Pflege: Daueraufträge prüfen

Einmal pro Jahr – z. B. zum Jahreswechsel – sollten Sie Ihre Daueraufträge überprüfen:

  • Haben sich Mieten geändert (Erhöhung oder Leerstand)?
  • Wurden Nebenkostenvorauszahlungen angepasst?
  • Gibt es neue Fixkosten?

Bei Banken mit Flatrate-Modellen verursachen neue oder geänderte Daueraufträge in der Regel keine zusätzlichen Gebühren – die Optimierung kostet Sie also nichts außer ein paar Minuten Zeit.

Fazit: Automatisierte Kontrolle mit minimalem Aufwand

Ein intelligentes Kontensystem ermöglicht es Ihnen, Ihre Immobilien fast vollständig automatisiert zu verwalten – mit maximaler Transparenz und minimalem Stress.

Sie erkennen frühzeitig, wenn etwas nicht stimmt, und haben jederzeit die Kontrolle über:

✅ Mieteingänge
✅ Betriebskosten
✅ Kapitaldienst
✅ Rücklagen
✅ Investitionspotenzial

So schaffen Sie die Grundlage für ein professionelles Immobilienportfolio – selbst bei überschaubarem Zeitaufwand.

Tipp: Für den Vermögensaufbau mit Immobilien Coast FIRE mit Immobilien erreichen

Häufige Fragen zum Kontensystem für Immobilien

Brauche ich ein separates Mietkonto für jede Immobilie?

Was ist ein Nebenkostenkonto?

Wie automatisiere ich mein Kontensystem?

Kann ich private Ausgaben und Immobilienkosten auf demselben Konto führen?